Um registro trocado no banheiro, um vazamento que ninguém percebe atrás da parede, e semanas depois o teto do apartamento de baixo cede. Foi um caso real que chegou ao balcão da Emerson Corretora — e é exatamente o tipo de situação que a cobertura de responsabilidade civil existe para resolver, mas que a maioria das pessoas só descobre que precisava dela depois do estrago.
## O ponto que muita gente não vê
Seguro residencial, no imaginário comum, protege a SUA casa: incêndio, roubo, temporal. Mas existe outro lado da moeda — o que acontece quando um problema DENTRO da sua casa ou empresa causa prejuízo para OUTRA pessoa? É aí que entra a responsabilidade civil (RC), uma cobertura separada, muitas vezes esquecida na hora de montar o pacote.
## Os casos mais comuns
– **Vazamento que atinge o vizinho.** Um registro, uma conexão, uma tubulação que falha dentro da parede — a água infiltra, desce e danifica o apartamento de baixo, o teto, a pintura, às vezes móveis.
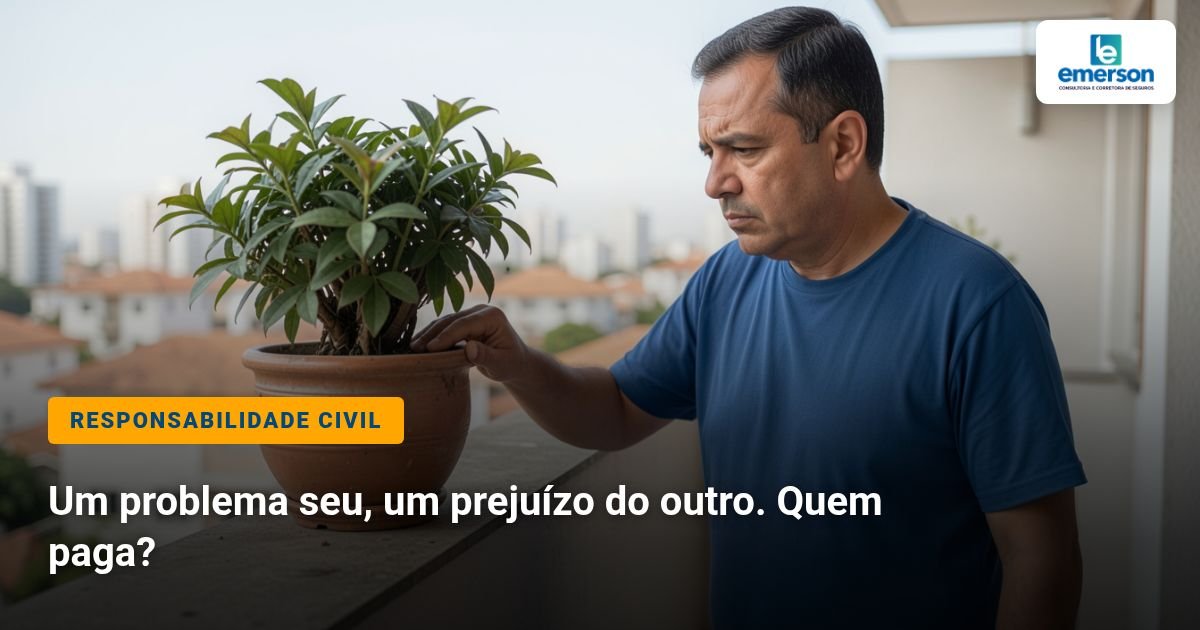
– **Objeto que cai da sacada.** Um vaso de planta, um vidro, um item que escorrega da varanda e atinge um carro estacionado ou, pior, uma pessoa.
– **Danos a terceiros dentro da empresa.** Uma situação na operação do dia a dia — não um erro de produção ou falha profissional, mas um evento ligado ao uso e à conservação do espaço — que afeta cliente, fornecedor ou vizinho do comércio.
Em nenhum desses casos existe “culpado” no sentido de negligência grave — são acidentes do tipo que qualquer casa ou empresa pode viver. A diferença entre pagar do próprio bolso e ter a cobertura resolvendo é ter contratado RC antes.
## Como funciona na prática
Quando o sinistro é confirmado como responsabilidade civil, a seguradora assume o reparo do dano causado a terceiros, dentro do limite contratado — não o reparo do que quebrou na sua própria casa (isso é outra cobertura, do seu próprio seguro residencial). Por isso os dois seguros trabalham juntos: um cuida do que é seu, o outro cuida do que você pode ter afetado de outra pessoa.
## Residencial e empresarial: mesma lógica, contextos diferentes
Na apólice residencial, a Porto Seguro trabalha a responsabilidade civil familiar — pensada para os imprevistos do dia a dia doméstico, do vazamento ao objeto que cai. Na apólice empresarial, a RC cobre danos a terceiros ligados ao uso e à conservação do espaço comercial: não é sobre erro de produção, é sobre o que pode acontecer dentro do ambiente de trabalho e afetar quem está de fora — cliente, prestador, vizinho.
## O gancho que ninguém quer testar na prática
Se o vazamento do seu apartamento estragar o do vizinho, quem paga a conta? Sem RC, a resposta é: você, do próprio bolso, negociando diretamente com quem foi prejudicado. Com a cobertura contratada, a seguradora entra nessa conversa por você.
## O que fica de fora
RC não é seguro-garantia nem seguro de responsabilidade profissional — um erro técnico na prestação de um serviço (um projeto mal feito, por exemplo) normalmente exige uma cobertura própria, diferente da RC ligada ao uso e conservação do imóvel ou do espaço comercial. Vale confirmar com a corretora qual dessas coberturas faz sentido para o seu caso.
## Como a Emerson Corretora ajuda
Revisamos a apólice residencial ou empresarial atual para checar se a responsabilidade civil está incluída e com limite compatível com o risco — de um apartamento em prédio a uma loja com fluxo de clientes. Se ainda não tem, é uma conversa rápida para entender o que faz sentido incluir.
## Perguntas frequentes
**Responsabilidade civil é a mesma coisa que o seguro residencial comum?**
Não. O seguro residencial cobre danos ao SEU imóvel e seus bens. A responsabilidade civil cobre danos que você (ou o imóvel) causa a TERCEIROS. São coberturas complementares, geralmente dentro da mesma apólice, mas com limites e regras próprias.
**Um vazamento antigo, que eu não sabia que existia, entra na cobertura?**
Depende da regulação do sinistro — o que conta é se o evento é súbito e imprevisto, não desgaste ou falta de manutenção conhecida. Por isso vale revisar periodicamente as instalações, mesmo com o seguro ativo.
**RC empresarial cobre erro de um funcionário na prestação do serviço?**
Não é o foco dela — isso costuma exigir um seguro de responsabilidade profissional específico. A RC do seguro empresarial trata de danos ligados ao uso e à conservação do espaço físico do negócio.
**Existe limite de valor para os danos cobertos?**
Sim, cada apólice tem um limite máximo de indenização para RC, contratado conforme o risco do imóvel ou do negócio. É um dos pontos que revisamos junto com o cliente.
**Vale a pena para quem mora em casa térrea, sem vizinho embaixo?**
Vale — o vaso que cai não é o único caso, e um prestador de serviço ou visitante que sofre dano dentro da sua propriedade também pode gerar uma reclamação de RC.
—
Fale com a Emerson Corretora pelo WhatsApp para revisar a responsabilidade civil da sua apólice: wa.me/5511961970463